Como criar um pitch pra sua primeira rodada: o guia pra captar com anjo ou pré-seed

O que mostrar a um investidor anjo ou fundo de pré-seed, como organizar dez slides e quais dados ajudam a abrir a próxima conversa.
Pitch deck é uma apresentação curta que resume o essencial da startup pra um investidor: problema, solução, mercado, sinais de tração, time e o pedido. Na primeira rodada, com anjo ou fundo de pré-seed, o deck tem um objetivo mais modesto do que parece: conseguir a próxima reunião.
Uma primeira versão pode ter dez a doze slides. A rodada em si se fecha nas conversas que vêm depois, e este guia cobre como montar o documento que abre essas portas.
O que é essa rodada, em números
Antes do deck, vale calibrar a expectativa com dados do mercado brasileiro. A pesquisa anual da Anjos do Brasil, divulgada em 2026, informa R$ 919 milhões investidos em 2025 e ticket médio de R$ 114 mil por investidor.
Essa média não é o tamanho típico de uma rodada: grupos de anjos podem somar aportes, e um investidor pode participar de mais de uma operação.
Pré-seed também não tem uma faixa única de cheque ou valuation. Como exemplo de uma tese específica, a Bossa Invest divulga cheques de R$ 100 mil a R$ 1,5 milhão em pré-seed ou seed, com teto de valuation post-money de R$ 50 milhões.
Isso não é média do mercado nem referência automática pra sua empresa. O tamanho da rodada precisa conversar com os marcos, o caixa necessário e a tese de quem investe.
O que o investidor avalia também muda nesta fase. Com pouca ou nenhuma receita, a conversa precisa mostrar o que já existe: o time e a razão de ele ser o certo pra esse problema, o mercado, a clareza sobre o cliente e os primeiros sinais de demanda.
Time importa muito, mas não substitui problema real, mercado e evidência de execução.
O dado que muda como você monta o deck
A DocSend informa, em seu guia sobre decks de seed, média de três minutos e 44 segundos de leitura e 58% de decks vistos até o fim. São dados reportados pela plataforma nesse contexto; não uma média comprovada de toda primeira rodada brasileira.
A implicação prática é simples: o documento precisa entregar o essencial cedo.
Na prática, o deck é folheado às pressas, de cima pra baixo, sem espaço pra guardar o principal argumento pro final.
Se o leitor parar no slide 6, ele já deve ter entendido o negócio e o motivo de valer uma reunião.
A estrutura de dez slides
A espinha abaixo adapta o roteiro da Sequoia Capital e a proposta de dez slides de Guy Kawasaki. É uma estrutura de trabalho, não uma exigência universal de investidores.
1. Capa com frase única.
Nome, e uma frase que diga o que a empresa faz pra quem (“software de gestão financeira pra clínicas veterinárias”). Se a frase precisa de explicação, volta e reescreve até dispensar.
2. Problema.
Quem sofre, com o quê, e quanto isso custa hoje. Problema bom é específico e verificável; “as pessoas perdem tempo com burocracia” é fraco, “clínica veterinária perde em média X horas por semana conciliando pagamento” é forte, desde que o X tenha fonte.
3. Solução e produto.
O que você construiu e como resolve o problema do slide anterior. Imagem real do produto vale mais que diagrama conceitual. Se existe demo, é aqui que ela entra.
4. Mercado.
O tamanho da oportunidade, construído de baixo pra cima: quantos clientes possíveis existem, a que preço médio, chegando em que número.
É a lógica de dimensionamento que Bill Aulet detalha no Disciplined Entrepreneurship, e o contraste com a conta de cima pra baixo (“1% de um mercado de R$ 50 bilhões”) é o erro mais previsível de deck iniciante; investidor experiente desconta na hora.
5. Modelo de negócio.
Como a empresa ganha dinheiro: o que cobra, de quem, com que recorrência. Nesta fase ninguém espera unit economics madura, e ainda assim a lógica da conta precisa parar em pé.
6. Tração e sinais.
O que já aconteceu de verdade: primeiras receitas, piloto rodando, lista de espera, carta de intenção, curva de uso. Sem nada disso, entra o que o time já aprendeu com clientes reais, inclusive do trabalho manual que não escala, que Paul Graham defende no ensaio Do Things that Don’t Scale.
Sinal pequeno e verdadeiro convence mais que projeção grande, porque projeção o investidor sabe fazer sozinho.
7. Concorrência.
Quem mais resolve esse problema hoje, incluindo a solução improvisada que o cliente já usa, e o que diferencia a sua abordagem. “Não temos concorrentes” costuma encerrar a análise, porque das duas leituras possíveis, mercado inexistente ou pesquisa malfeita, nenhuma ajuda o founder.
8. Time.
Quem são os fundadores e por que este time tem chance real neste problema: experiência no setor, o que já construíram, dedicação integral ou não.
Em primeira rodada, este slide pode pesar muito na decisão de avançar, então trate ele com o mesmo capricho do slide do produto.
9. O pedido.
Quanto está captando, e o que o dinheiro compra: os marcos que a empresa alcança com esse caixa e o prazo.
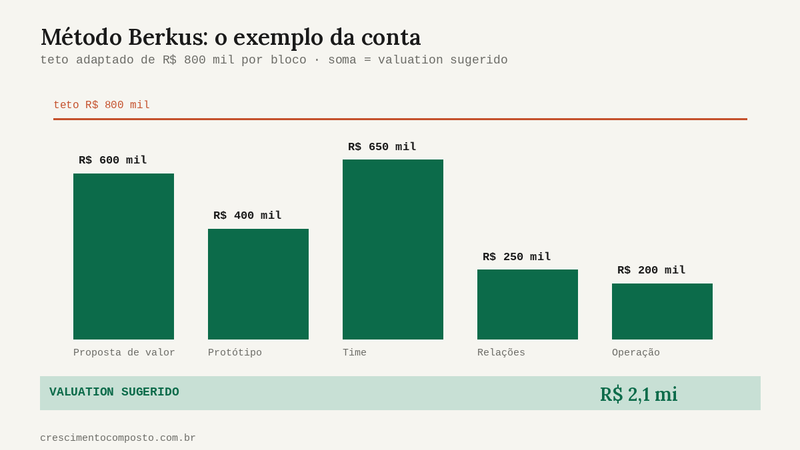
Como exemplo ilustrativo de formato, “R$ 600 mil pra 18 meses, com metas de clientes e receita mensal sustentadas pelas premissas do plano” informa; “R$ 600 mil pra acelerar o crescimento” adia a pergunta que o investidor vai fazer de qualquer jeito.
10. Fechamento e contato.
Recapitulação em três linhas e canal direto. Deck enviado por e-mail circula sem você na sala, e quem recebe encaminhado precisa achar seu contato sem procurar.
As regras de forma
Guy Kawasaki resume a disciplina de formato na regra 10/20/30: dez slides, no máximo vinte minutos de apresentação, nenhuma fonte menor que trinta pontos.
O espírito importa mais que os números exatos: slide é suporte de conversa, e slide lotado de texto vira teleprompter.
Vale também manter duas versões do mesmo deck. A que você envia por email precisa se explicar sozinha, com uma frase de contexto por slide. Já na apresentação ao vivo, o deck carrega menos texto, porque ali o contexto é você falando.
E, pelo dado de leitura lá de cima, os primeiros três slides carregam o documento: se problema e solução não ficaram claros neles, aumenta o risco de perder a atenção antes dos dados que sustentam a tese.
Os erros que encerram a conversa
Além do mercado calculado de cima pra baixo e do slide sem concorrentes, os que mais aparecem:
- projeção de receita em taco de hóquei sem premissa por trás (a curva sobe porque o Excel deixou);
- LTV espetacular com seis meses de histórico, que sinaliza o contrário do pretendido;
- deck de 30 slides que guarda o essencial pro final;
- e valuation esticado como troféu, que trava a conversa antes dela começar.
Sobre esse último, vale discutir o método, as premissas e a diluição antes de defender um número como troféu.
Um lembrete de contexto pra fechar: o pitch é o documento da captação, e captação é uma etapa que nem toda empresa precisa passar (veja artigo sobre o que é startup).
O documento que organiza a empresa por dentro, captando ou não, é o plano de negócios de startup, com a aposta, as hipóteses e os números que este deck resume; ele deve sustentar as premissas que você apresenta ao investidor.
Perguntas frequentes
O pitch precisa ter exatamente dez slides?
Não. Dez slides são um roteiro de partida. Ajuste à complexidade do negócio, ao formato de envio e ao pedido do investidor, sem esconder o essencial.
O que mostrar quando ainda não existe receita?
Mostre evidência real de aprendizado e demanda: entrevistas, uso, pilotos e compromissos verificáveis. Diferencie interesse, carta de intenção e receita recebida.
Continue explorando a editoria Fundraising
Quer aprofundar valuation, narrativa e decisões de captação? Explore os conteúdos da editoria Fundraising.
Toda semana sai artigo novo. Assina a newsletter e acompanha.
Compõe.