Valuation de startup: como a conta funciona e o que pesa na negociação

Por que duas empresas com os mesmos números recebem propostas diferentes: os métodos de cálculo pra cada etapa e os fatores que movem o número na mesa de negociação.
Valuation é a estimativa de valor da empresa usada como referência numa negociação. Em startups, depende dos riscos, dos resultados disponíveis, das expectativas de crescimento e das condições do investimento. Não existe um preço único que uma fórmula consiga garantir.
Quanto vale uma startup? A resposta tem duas metades. A primeira é uma conta: métodos conhecidos, múltiplos de mercado, comparáveis. A segunda é uma história: a leitura que o investidor faz do time, do mercado e do futuro que aquela empresa promete.
O valuation final sai do encontro das duas, e vale chegar preparado pras duas antes de sentar na mesa.
A parte da conta: o método muda com a etapa
A parte calculável do valuation muda de método conforme a etapa da empresa, e escolher o método certo é meio caminho da conversa séria (veja artigo sobre o que é startup).
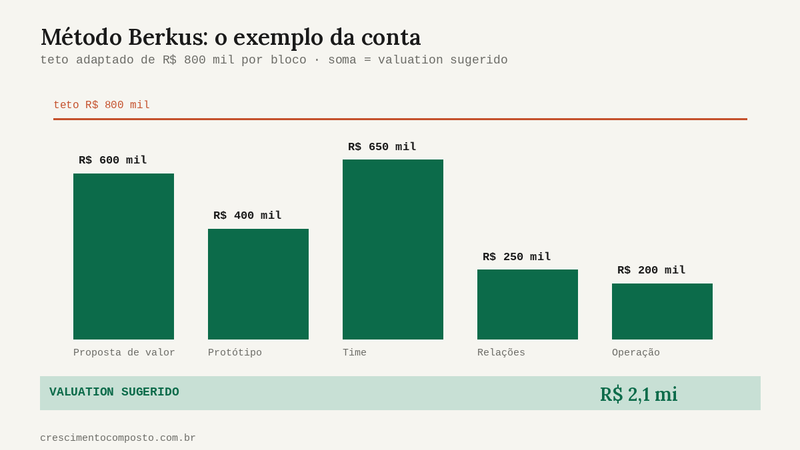
Sem receita relevante, o que existe pra avaliar é risco removido: problema comprovado, produto funcionando, time capaz, sinais de mercado. O método Berkus atribui valor a elementos que reduzem riscos, e o resultado é menos um preço e mais um vocabulário pra negociação.
Com receita, entram os múltiplos: um intervalo praticado pelo mercado pro seu modelo de negócio, ajustado por crescimento, margem, recorrência e concentração de clientes.
Modelos diferentes recebem múltiplos diferentes porque entregam economias diferentes, e é por isso que uma receita recorrente de software pode receber um múltiplo diferente de um serviço intensivo em pessoas.
Isso depende das empresas comparadas, da retenção, da margem e das condições de mercado; não é uma superioridade automática.
Com mais histórico e previsibilidade, comparações por EBITDA e projeções de fluxo de caixa podem ganhar utilidade, e a conversa se aproxima da avaliação de empresa tradicional.
Uma simulação ajuda a organizar as premissas e testar cenários: a nossa calculadora de valuation roda os métodos por etapa e mostra o tamanho da incerteza junto. Ela organiza a conversa, não substitui a análise do negócio. Múltiplos precisam de comparáveis compatíveis e uma data de referência.
Fluxo de caixa descontado pode ser calculado mesmo antes do lucro; o cuidado é que, com pouca evidência, o resultado fica muito sensível às hipóteses.
O que também muda o valor na negociação
Se a conta fosse a resposta inteira, duas empresas com os mesmos números receberiam as mesmas propostas. Não recebem, e a diferença pode estar em fatores qualitativos, premissas e termos que o múltiplo resumido não deixa visíveis.
O tamanho do futuro.
O investidor de risco não compra o presente da empresa, compra uma participação no que ela pode virar. Mercado grande, tese clara de expansão e caminho crível até ela mudam a disposição a pagar, porque mudam o tamanho do retorno possível no cenário bom.
A leitura do time.
Em estágio inicial, o time é a maior parte do ativo. Histórico dos fundadores, qualidade das decisões já tomadas e a impressão deixada em cada interação da diligência pesam no número final sem aparecer em nenhuma planilha.
A competição pela rodada.
Ter propostas concorrentes pode mudar o poder de negociação, sem garantir um preço maior. A alternativa que o founder tem, incluindo a alternativa de não levantar agora, é dos fatores que mais movem valuation e dos menos discutidos em público.
O momento do mercado.
O mesmo negócio, com os mesmos números, vale diferente em ciclo de capital abundante e em ciclo de capital caro. Essa parte ninguém controla; conhecer o momento evita ler proposta de 2026 com expectativa de 2021.
Pre-money e post-money: qual número está na mesa?
Pre-money é o valor atribuído antes do novo aporte; post-money inclui o capital que entra. Numa rodada simples, sem outros ajustes, post-money é pre-money mais aporte.
A participação do novo investidor corresponde ao aporte dividido pelo post-money. Instrumentos conversíveis, opções e outros termos podem mudar a conta: compare a diluição e as condições, não apenas o valuation anunciado.
Como o founder se prepara pros dois lados
Domina a própria conta.
Chegar sabendo a faixa razoável pro seu estágio e modelo, o método que a sustenta e as premissas por trás muda a postura da conversa. Investidor testa se o founder entende os próprios números, e a resposta aparece nos primeiros dez minutos.
Constrói a história com material verdadeiro.
A metade narrativa não é teatro: é a articulação honesta de por que este time, neste mercado, com esta tração, tem chance real de um futuro grande. História boa se sustenta em fato checável, e a diligência existe pra checar (veja guia de estruturação de receita).
Lembra que valuation é meio, não troféu.
O número mais alto nem sempre é o melhor negócio. Valuation esticado demais numa rodada vira régua impossível na seguinte, e a rodada seguinte desvalorizada custa mais que a modéstia teria custado. Sócio certo em condição sustentável compõe mais que recorde em pitch.
No fim, uma conta bem feita organiza uma faixa de referência; a negociação pode ficar acima ou abaixo dela conforme riscos, termos, momento e alternativas de cada lado. Você negocia melhor sabendo qual dessas coisas está em jogo em cada momento da conversa.
Continue explorando a editoria Fundraising
Pra seguir no tema de captação, explore a editoria Fundraising.
Toda semana sai artigo novo. Assina a newsletter e acompanha.
Compõe.