Term sheet e diluição: os termos que valem mais que o valuation

Duas propostas com o mesmo valuation podem entregar negócios muito diferentes pro founder. A conta da diluição, os termos que mudam o valor real e a régua pra comparar ofertas.
Term sheet é o documento que resume as condições de um investimento antes dos contratos definitivos, e a leitura atenta dele é o que protege o founder de comemorar a proposta errada.
O valuation é a linha que todo mundo comemora, e boa parte do valor real da proposta está nas linhas seguintes, as que definem diluição, preferências e controle.
Em muitas operações, o term sheet registra a intenção das partes e orienta a documentação definitiva, mas o efeito vinculante depende do texto e da jurisdição. Cláusulas como confidencialidade, exclusividade, despesas e solução de conflitos podem produzir obrigações antes do contrato final.
Por isso, este guia ajuda a organizar as perguntas, mas não substitui a revisão de um advogado especializado na estrutura da rodada.
Como funciona a conta da diluição
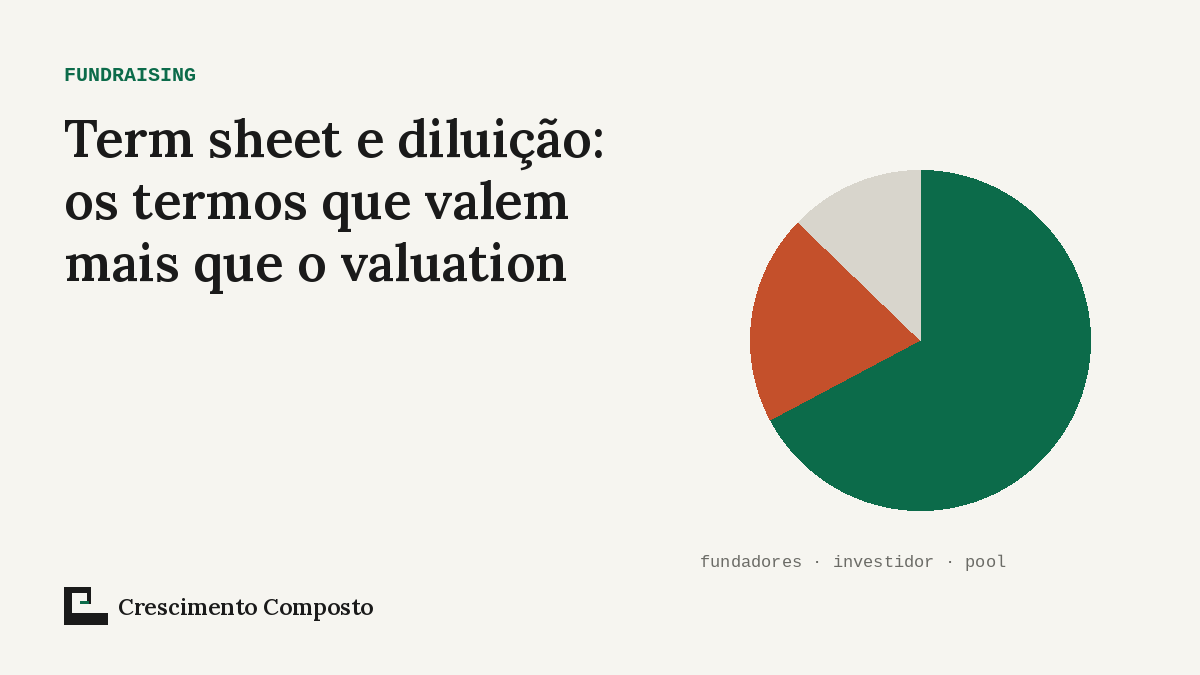
Diluição é a fatia da empresa que os fundadores entregam em troca do aporte, e a conta básica o site já apresentou.
A participação do investidor sai do aporte dividido pelo valuation post-money, que numa rodada simples é o pre-money mais o dinheiro que entra. Aporte de R$ 1 milhão num post-money de R$ 5 milhões compra 20%.
O que muda essa conta na prática são dois itens que chegam junto no term sheet. O primeiro é o pool de opções, a reserva de participação pra funcionários futuros. A criação do pool antes da rodada dilui principalmente os acionistas existentes, e depois da rodada distribui a diluição conforme a estrutura acordada.
Um term sheet pedindo pool de 10% criado no pre-money pode reduzir o valuation efetivo dos fundadores sem mexer no número da manchete. Vale fazer a conta da participação final em todos os cenários antes de comparar propostas.
O segundo é o instrumento. No Brasil, uma rodada pode usar diferentes modalidades. O Marco Legal das Startups reconhece, entre outras, opções de subscrição ou compra, debênture conversível, mútuo conversível, sociedade em conta de participação, contrato de investimento-anjo e outros instrumentos em que o investidor ainda não integra formalmente o quadro societário.
O mútuo conversível é uma dessas possibilidades: um empréstimo que pode converter em participação, em geral com condições definidas no contrato. O cap funciona como teto de referência da conversão, e as perguntas certas são quando converte, com que desconto, com que teto, se há juros e vencimento e o que acontece se a rodada seguinte demorar. Instrumentos inspirados no SAFE têm outra lógica: o SAFE da Y Combinator, por exemplo, não é dívida e não tem juros nem vencimento, mas a aplicação no Brasil precisa de estrutura e revisão jurídica locais.
As preferências: quem recebe primeiro, e quanto
A liquidação preferencial define o que o investidor recebe antes dos fundadores numa venda ou encerramento.
Como régua editorial da casa, a preferência de uma vez o capital investido, sem participação dupla, costuma produzir uma estrutura mais sustentável: o investidor escolhe entre receber o dinheiro dele de volta ou a fatia proporcional, o que for maior. Isso é uma referência de negociação, não uma regra jurídica universal.
Multiplicadores acima disso, ou a preferência que recebe o capital E participa do restante, mudam brutalmente quem ganha o quê nos cenários medianos de saída.
Um exercício que recomendo antes de assinar qualquer term sheet é simular a divisão do dinheiro numa venda pequena, numa média e numa grande, porque é nesses cenários que as preferências aparecem.
A antidiluição protege o investidor de rodada futura mais barata. A média ponderada ajusta o preço considerando a dimensão da nova emissão; o full ratchet reprecifica a proteção de forma mais agressiva e merece resistência, porque transfere uma parte maior do risco da queda pros fundadores.
Os modelos da NVCA mostram opções e comentários usados em documentos de venture capital nos Estados Unidos; servem como referência conceitual, não como modelo pronto pro Brasil.
Controle e o resto que importa
Além de dinheiro, o term sheet distribui poder. Assento ou observador no conselho, matérias que passam a exigir aprovação do investidor, como venda da empresa, novas rodadas e endividamento, direito de acompanhar rodadas futuras, e as amarras usuais dos fundadores, o vesting das próprias participações e as cláusulas de não competição.
Nada disso é automaticamente abusivo, e tudo isso merece leitura com advogado que já viu dezenas desses documentos, porque o custo dessa revisão é irrisório perto do que uma cláusula mal entendida cobra anos depois.
A régua pra comparar propostas
Com duas ofertas na mesa, a comparação madura ignora a manchete e alinha quatro colunas.
A participação final dos fundadores depois de pool e conversões, o que cada investidor recebe nos três cenários de saída simulados, os direitos de controle cedidos, e o valor não financeiro de cada sócio, a rede, a reputação e a ajuda real que os empreendedores investidos por ele descrevem quando você liga pra perguntar, o que aliás você deveria fazer sempre.
O fecho repete a régua da casa pra captação inteira. Sócio certo em condição sustentável compõe mais que recorde de valuation em condição ruim, e o founder que chega nessa mesa com runway saudável negocia tudo isso de pé, em vez de assinar com pressa porque o caixa não deixou alternativa.
Perguntas frequentes
É o documento que resume as principais condições econômicas e de controle de uma rodada antes da elaboração dos contratos definitivos.
Depende do texto e da jurisdição. Mesmo quando a operação ainda é indicativa, cláusulas específicas podem criar obrigações. A análise deve ser feita por advogado.
Divida o valor do aporte pelo valuation post-money. A conta final precisa considerar também pool de opções, conversíveis e outros instrumentos existentes.
É a estrutura em que o investidor escolhe entre receber uma vez o capital investido ou converter e receber sua participação proporcional, sem acumular as duas opções.
O cap estabelece um teto de valuation para a conversão. O desconto reduz o preço pago pelo investidor em relação à rodada futura, conforme o instrumento.
Continue explorando
Antes de comparar propostas, veja Valuation de startup e Runway e queima.
Toda semana sai artigo novo. Assina a newsletter e acompanha.
Compõe.