LTV: como calcular o valor do cliente

A fórmula é simples e as armadilhas moram nas premissas. O jeito certo de calcular, os erros que inflam o número e quando a coorte responde melhor.
LTV, ou lifetime value, é a estimativa de quanto um cliente deixa de valor pra empresa ao longo de toda a relação. A conta básica multiplica o que o cliente deixa por mês pelo tempo médio que ele fica.
LTV sobre receita = receita média mensal por cliente × tempo médio de permanência
Um cliente que deixa R$ 200 por mês e permanece em média 20 meses tem LTV de R$ 4 mil. Até aqui, conta de padeiro. O problema do LTV nunca foi a fórmula, e sim o que se coloca dentro dela.
As três escolhas que decidem se o número presta
Declare a base da conta.
LTV se calcula de dois jeitos no mercado, e os dois servem, desde que a base fique dita. Sobre a receita, o número responde quanto o cliente deixa na empresa ao longo da relação, e funciona bem pra comparar canais e segmentos entre si.
Sobre a margem de contribuição, o que sobra depois dos custos variáveis de atender, o número sai menor e mais conservador, e é essa a versão que a fórmula do David Skok e a diligência de investidor costumam usar.
LTV sobre contribuição = contribuição média mensal por cliente × tempo médio de permanência
O problema mesmo é misturar as duas sem avisar, ou comparar o seu LTV de receita com um benchmark calculado em margem.
O tempo de vida vem do churn observado.
O tempo médio de permanência sai do churn real. A aproximação usual divide 1 pela taxa de churn mensal, e churn de 5% ao mês sugere 20 meses de vida média.
Tempo médio aproximado = 1 ÷ churn mensal
Essa conta assume um churn constante e comportamento relativamente estável dentro da coorte, o que raramente acontece de forma perfeita. Serve como começo, com a ressalva dita junto.
A conta se faz por segmento.
Cliente pequeno de canal pago e cliente grande de indicação têm vidas e margens diferentes, e o LTV médio dos dois juntos não descreve nenhum. A conta que informa decisão é a segmentada, mesmo quando fica feia.
Os erros que inflam o número
O primeiro é o histórico curto, e é o que mais aparece em conversa de captação. Projetar 30 meses de vida média com 8 meses de empresa exige uma premissa de retenção que ninguém observou ainda.
Investidor experiente refaz essa conta de trás pra frente em segundos, e o LTV espetacular com base curta produz o efeito oposto ao pretendido.
O segundo é usar o LTV inflado pra justificar CAC crescente. A lógica “pode custar caro adquirir porque o LTV é alto” só funciona se o LTV for verdadeiro e o caixa aguentar a espera, porque LTV se recebe ao longo de anos e CAC se paga hoje.
Payback curto protege o caixa de premissa errada, e vale acompanhar os dois juntos.
O terceiro é esquecer que expansão e desconto mudam a contribuição ao longo do tempo.
Cliente que começa pequeno e cresce dentro de casa tem LTV subestimado pela foto do primeiro mês, e cliente segurado a desconto tem LTV superestimado pela mensalidade de tabela.
Quando a coorte responde melhor que o LTV
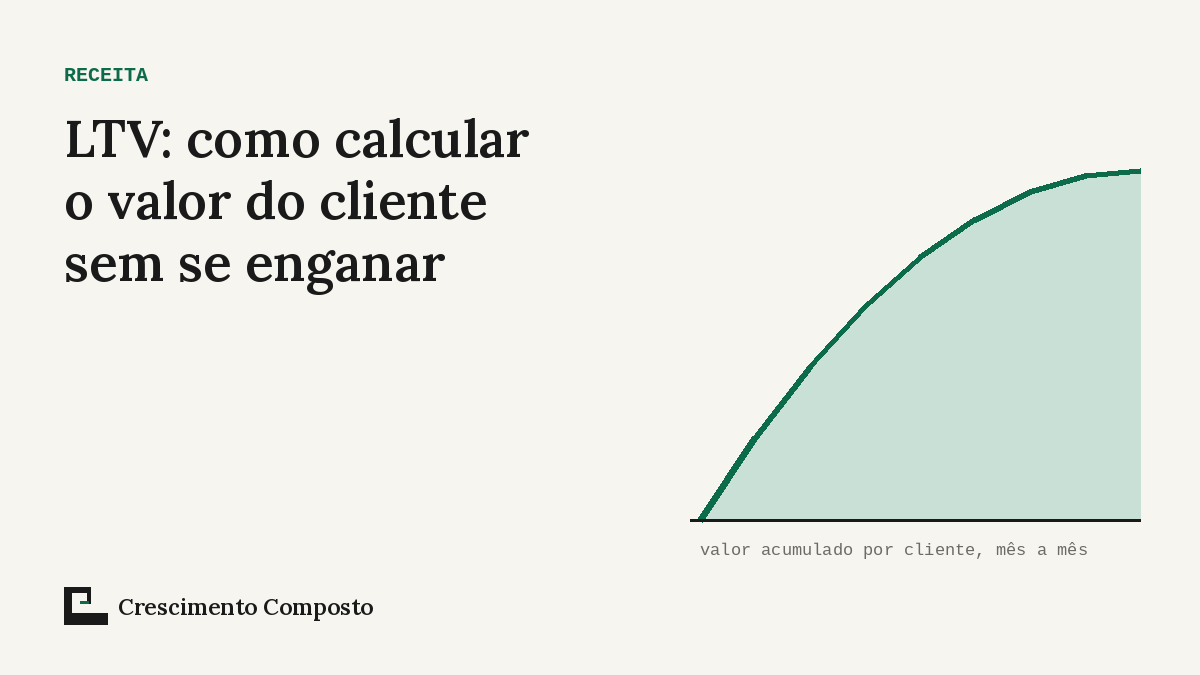
Pra empresa jovem, existe uma alternativa mais honesta que projetar vida média. Em vez de estimar o futuro inteiro, acompanhe quanto cada coorte de clientes já devolveu de valor acumulado até aqui, mês a mês, na base que você declarou.
A pergunta muda de “quanto esse cliente vai valer na vida” pra “quanto a safra de março já pagou, e a curva aponta pra onde”.
David Skok trata a leitura por coorte como base importante dessas contas, por um motivo prático: a coorte mostra o que já aconteceu, enquanto o LTV projeta o que talvez aconteça.
O histórico observado reduz a dependência de projeções, mas ainda exige dados confiáveis, coortes bem definidas e a mesma base de cálculo em todos os períodos.
O LTV projetado ganha utilidade real quando a empresa acumula histórico suficiente pra premissa virar estatística, tipicamente depois de alguns ciclos completos de vida de cliente. Antes disso, ele funciona melhor como exercício de sensibilidade, testando o que acontece com a conta se a retenção for 20% pior que a esperada, do que como número de apresentação.
Pra que o LTV serve de verdade
LTV bem calculado responde perguntas de alocação. Até quanto pagar por cliente em cada canal, qual segmento merece o time de vendas mais caro, quanto investir pra reter contra quanto investir pra adquirir.
Nesses usos, a imprecisão conhecida não atrapalha, porque a comparação entre segmentos sobrevive melhor quando as premissas são declaradas e aplicadas de forma consistente.
O uso imaturo é o LTV como argumento de apresentação, aquele LTV/CAC de 8 vezes sem base declarada, sem coorte por trás e sem a limitação dita junto.
A regra da casa serve aqui como em todo número: fonte rastreável, base de comparação e a fraqueza declarada antes que perguntem.
Perguntas frequentes
As duas bases podem ser úteis. LTV de receita ajuda a comparar canais e segmentos; LTV de contribuição aproxima melhor o valor econômico. O essencial é declarar a base e não comparar números construídos de maneiras diferentes.
Uma aproximação divide 1 pelo churn mensal pra estimar o tempo médio e multiplica esse período pelo valor mensal do cliente. A fórmula assume um churn constante e precisa ser apresentada com essa limitação.
Quando o histórico é curto, as coortes ainda não completaram ciclos relevantes ou retenção, expansão e margem mudam muito. Nessa fase, acompanhe valor acumulado por coorte e use cenários de sensibilidade.
Porque perfis, canais, tickets, margens e retenções diferentes produzem valores diferentes. A média agregada pode esconder justamente o segmento que sustenta ou prejudica a conta.
Continue explorando
Pra aprofundar preço, margem e a leitura para investidores, leia Pricing e unit economics: o guia para cobrar certo e Unit economics: o que apresentar ao investidor.
Toda semana sai artigo novo sobre estruturação de receita. Assina a newsletter e acompanha.
Compõe.