Unit economics: o que apresentar ao investidor

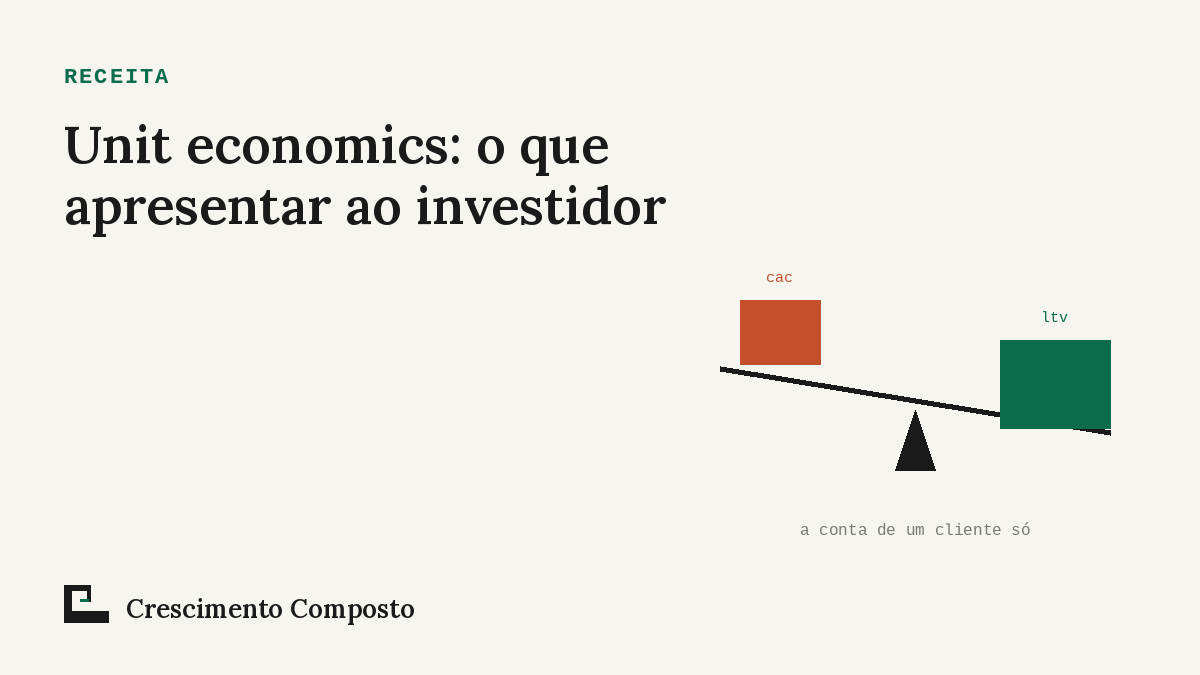
Margem de contribuição, CAC, payback e retenção por coorte: como apresentar a conta da unidade com origem rastreável e sem esconder o que ainda é hipótese.
Unit economics é a análise da receita e dos custos associados à unidade do negócio, como um cliente, pedido ou contrato.
Pra discutir aquisição e crescimento, quatro medidas ajudam: margem de contribuição, CAC completo, payback e retenção por coorte. A prioridade de cada uma depende do modelo e do estágio da empresa.
Founder chega na reunião com o gráfico de receita subindo e espera que ele carregue a conversa. O investidor experiente olha o gráfico com educação e faz a pergunta que realmente abre a diligência: como fecha a conta de um cliente?
A razão é simples de entender pela lente de quem investe. Crescimento multiplica a unidade do negócio: se a unidade é economicamente saudável, a escala pode ampliar a contribuição disponível pra cobrir os custos fixos; se cada cliente custa mais do que gera, escala multiplica prejuízo com dinheiro do fundo.
A receita mostra o tamanho de hoje. O que esse tamanho vai valer amanhã, quem conta é a conta da unidade. (veja guia de pricing e unit economics).
Os quatro números que o investidor procura
Margem de contribuição por cliente.
É a conta de padeiro da operação, feita com critério: receita líquida atribuída ao cliente menos os custos e despesas variáveis de vender e atender esse cliente. “Direto” não é sinônimo de “variável”: documente a classificação e evite contar o mesmo custo aqui e no CAC.
Contribuição positiva ainda precisa cobrir custos fixos e não é lucro líquido. É o número que revela se existe negócio dentro do negócio, e a base de todos os seguintes.
CAC completo.
Os gastos de marketing e vendas ligados à aquisição divididos pelos novos clientes da janela correspondente: mídia, salários, comissões e ferramentas, com rateio explícito. Em ciclos longos, considere a defasagem entre investimento e fechamento.
CAC magro, calculado só com a verba de anúncio, é dos primeiros artifícios que a diligência desmonta.
Payback.
Em quanto tempo a contribuição acumulada recupera o CAC. Com contribuição mensal estável, CAC dividido pela contribuição média mensal é uma aproximação. Com variação ou cancelamento, acompanhe a coorte ao longo dos meses.
É o número favorito de muitos investidores porque junta aquisição, preço e margem numa medida só, e porque define quanto caixa o crescimento consome: payback de 6 meses e de 24 meses descrevem empresas com sedes de capital completamente diferentes.
Retenção por coorte.
O comportamento das safras de clientes ao longo do tempo: quanto da receita de quem entrou em março continua viva seis meses depois. A curva de retenção responde a pergunta que o LTV tenta resumir, com menos dependência de uma hipótese distante.
Ainda assim, a definição importa: separe retenção de clientes, retenção bruta de receita e retenção líquida com expansão. Expansão em poucos contratos pode esconder perda de clientes; uma coorte estável, sozinha, não prova rentabilidade.
Os três erros de apresentação que minam a confiança
LTV inflado com histórico curto.
Projetar valor de vida longa de cliente com oito meses de empresa exige premissa de retenção que ninguém ainda viu.
A diligência pode testar a sensibilidade dessas premissas, e um LTV/CAC espetacular com base curta produz o efeito contrário do pretendido: sinaliza que o founder não sabe o que não sabe.
Média escondendo mistura.
Unit economics agregada de segmentos diferentes, cliente pequeno com grande, canal caro com barato, esconde exatamente o que o investidor quer ver.
A apresentação madura mostra a conta por segmento, inclusive a do segmento que ainda não para em pé, com o plano pra ele.
Números redondos sem fonte.
Cada número da unidade precisa ter origem rastreável na operação. A pergunta “de onde vem esse 78% de margem?” vai ser feita, e a resposta hesitante custa mais que uma margem menor bem explicada.
Pra aprofundar a metodologia, veja as definições de métricas SaaS de David Skok e a análise sobre limitações do LTV/CAC em estágios iniciais. Não transporte uma régua de SaaS pra outro modelo sem revisar a unidade e os custos.
O jeito honesto de apresentar
A apresentação que funciona segue a mesma lógica da casa: número com fonte, base de comparação e a limitação dita junto.
Um exemplo ilustrativo: “Payback observado de 9 meses nas coortes maduras do canal principal; pro canal novo, estimamos 15 meses e ainda precisamos validar essa hipótese” convence mais que qualquer slide de LTV/CAC de 8x sem lastro, porque demonstra a competência que o investidor está de fato avaliando: a de um founder que entende a própria conta.
Unit economics saudável não fecha rodada sozinha. Já a conta mal apresentada consegue derrubar uma rodada que os fundamentos sustentariam.
Entre o gráfico de receita e a conta da unidade, muitos investidores vão querer entender também a segunda, porque é dela que o retorno deles depende (veja três erros que prejudicam a receita).
Continue explorando a editoria Receita
Pra entender como preço, aquisição e retenção se conectam, explore a editoria Receita.
Toda semana sai artigo novo. Assina a newsletter e acompanha.
Compõe.